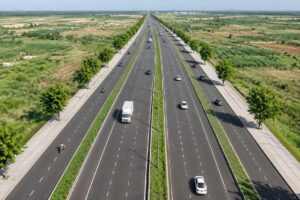
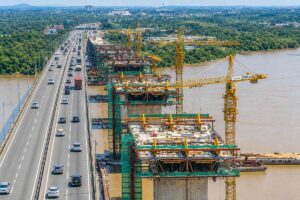
Các dự án hạ tầng như sân bay Long Thành, cao tốc Bến Lức – Long Thành, Vành đai 3 đang dần hoàn thiện, trong khi bất động sản công nghiệp phía Nam duy trì nguồn cung ổn định và được FDI hỗ trợ.
Trong quý III, thị trường tại TPHCM, Đồng Nai và Tây Ninh ghi nhận những diễn biến khác nhau về nguồn cung, giá thuê và tỷ lệ lấp đầy. Trong đó, TPHCM nổi bật về nhu cầu kho vận, Tây Ninh có lợi thế quỹ đất, còn Đồng Nai duy trì mặt bằng giá tương đối ổn định.
Theo Cushman & Wakefield, nhu cầu thuê nhà xưởng và nhà kho xây sẵn tiếp tục được hỗ trợ bởi hoạt động sản xuất, thương mại và vốn đầu tư trực tiếp nước ngoài (FDI). Tại TPHCM, tỷ lệ lấp đầy nhà kho đạt 99,1%, trong khi tỷ lệ lấp đầy nhà kho tại Tây Ninh tăng 15,4% so với cùng kỳ.
Ở phân khúc nhà xưởng xây sẵn, tỷ lệ lấp đầy bình quân đạt 91,4%, giảm 0,8% theo quý và 1,4% theo năm. Giá thuê của hai phân khúc chỉ tăng nhẹ, phản ánh sự thận trọng của các chủ đầu tư trong điều chỉnh giá.
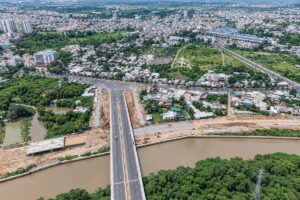
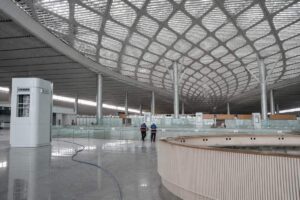
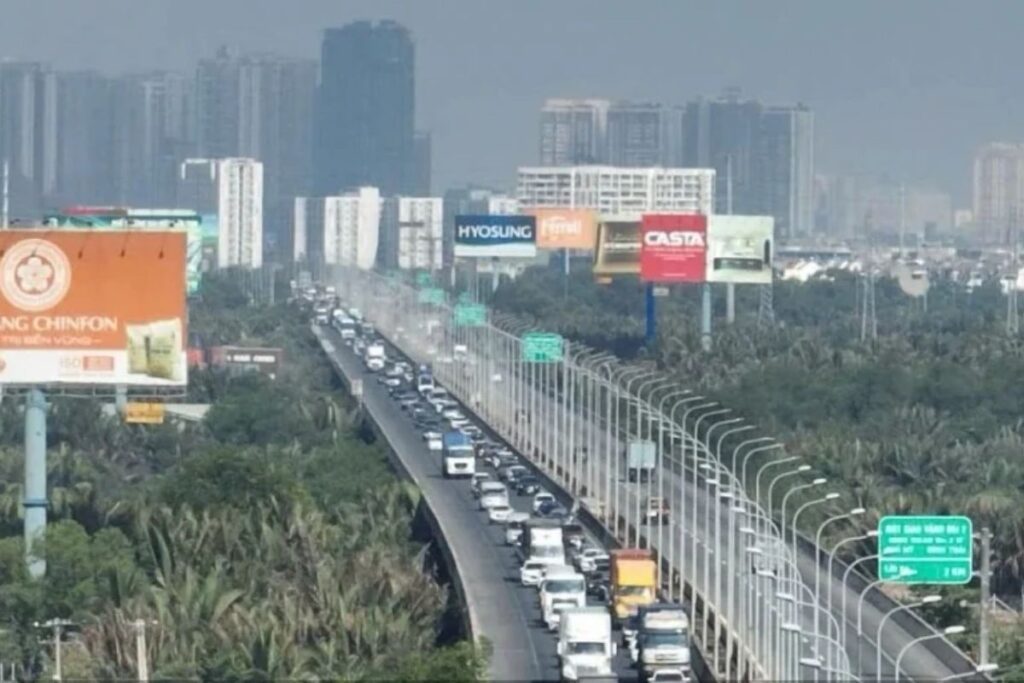
Bà Chương Quốc Đoan, Phó giám đốc Bộ phận cho thuê công nghiệp và văn phòng, Cushman & Wakefield Việt Nam, cho biết giai đoạn 2026-2028 được kỳ vọng có thêm lượng nguồn cung đáng kể. Cùng thời gian này, sân bay Long Thành, cao tốc Bến Lức – Long Thành và tuyến Vành đai 3 đang từng bước hoàn thiện, góp phần nâng cao khả năng kết nối liên vùng.
“Khi nguồn cung gia tăng và hạ tầng được cải thiện, lợi thế cạnh tranh sẽ không còn đến từ giá thuê đơn thuần. Doanh nghiệp sẽ ưu tiên những dự án sở hữu vị trí kết nối thuận lợi, hạ tầng đồng bộ và đáp ứng các tiêu chuẩn phát triển bền vững. Các chủ đầu tư chủ động nâng cao chất lượng sản phẩm và dịch vụ từ sớm sẽ có nhiều cơ hội thu hút nhóm khách thuê chất lượng cao trong những năm tới”, bà Đoan nói.
Nhu cầu đầu tư làm rõ sự khác biệt về quỹ đất
Báo cáo quý III ghi nhận giá thuê đất khu công nghiệp bình quân đạt 4,89 triệu đồng/m2/kỳ thuê, tăng 1,2% so với cùng kỳ năm trước. TPHCM dẫn đầu cả về giá thuê và tốc độ tăng, đạt 4,99 triệu đồng/m2/kỳ thuê, tăng 7,5% theo năm.
Quỹ đất khan hiếm tiếp tục tạo ra sự khác biệt về giá giữa các địa phương. Dù tỷ lệ lấp đầy ở một số phân khúc giảm nhẹ trong quý, nguồn đất sạch mới hạn chế cùng nhu cầu cao từ doanh nghiệp công nghệ cao và logistics vẫn giúp chủ đầu tư duy trì đà tăng giá.
Trong báo cáo cập nhật ngành bất động sản khu công nghiệp, Công ty chứng khoán Thiên Việt (TVS) nhận định FDI tiếp tục là nguồn cầu quan trọng. Tuy nhiên, diện tích đất cần sử dụng khác nhau đáng kể giữa các ngành dù có cùng quy mô vốn đầu tư.
Đối với bán dẫn và trung tâm dữ liệu, phần lớn vốn được phân bổ cho máy móc chuyên dụng, phòng sạch, hệ thống điện, làm mát, máy chủ và hạ tầng tính toán. Vì vậy, những dự án này cần diện tích đất nhỏ hơn nhiều so với các ngành sản xuất truyền thống trên cùng một đơn vị vốn đầu tư.
Dự án trung tâm dữ liệu trí tuệ nhân tạo (AI) tại Tân Phú Trung có tổng vốn 2,1 tỷ USD trên diện tích hơn 12ha, tương đương khoảng 174 triệu USD/ha. Các dự án Samsung Việt Nam Semiconductor, Evolution và Starmason đạt khoảng 103-153 triệu USD/ha, cao hơn mức khoảng 7,6 triệu USD /ha của POSCO Future M và khoảng 5,8 triệu USD/ha của dự án thép không gỉ tại Hà Tĩnh.
Theo tính toán quy đổi của TVS, mỗi triệu USD vốn đầu tư tại nhóm bán dẫn và trung tâm dữ liệu tương ứng khoảng 0,007-0,01ha đất. Trong khi đó, con số này ở hai dự án vật liệu và thép là khoảng 0,13-0,17ha.
Diễn biến trên diễn ra trong bối cảnh dòng vốn FDI vào Việt Nam tăng mạnh. Số liệu của Cục Thống kê, Bộ Tài chính cho thấy, trong 10 tháng đầu năm nay, tổng vốn đăng ký cấp mới, đăng ký điều chỉnh và giá trị góp vốn, mua cổ phần của nhà đầu tư nước ngoài đạt 54,85 tỷ USD , tăng 74% so với cùng kỳ năm trước.
Vốn FDI thực hiện tại Việt Nam trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ. Đây là nguồn lực quan trọng đối với nhu cầu phát triển khu công nghiệp, đồng thời cho thấy sự cần thiết của việc nâng cao chất lượng hạ tầng và sản phẩm để đáp ứng yêu cầu đa dạng của nhà đầu tư.
Kim Anh (tổng hợp